Domain öffnungsautomat.de kaufen?
Wir ziehen mit dem Projekt
öffnungsautomat.de um.
Sind Sie am Kauf der Domain
öffnungsautomat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain öffnungsautomat.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Eura, Zutrittskontrolle, Türgriff mit Zugangskontrolle ELH-30H4 (Elektronische Zahlenkombination)Der Türgriff mit Zugangskontrolle EURA ELH-30H4 ist eine innovative Lösung für moderne Sicherheitsbedürfnisse. Dieser elektronische Schliesszylinder kombiniert Funktionalität mit einem ansprechenden Design in Schwarz. Er ermöglicht den Zugang über eine elektronische Zahlenkombination und bietet zusätzlich die Möglichkeit der Steuerung über eine Smartphone-App. Dank der Bluetooth-Technologie können Nutzer den Türgriff bequem aus der Ferne bedienen. Der batteriebetriebene Mechanismus sorgt für eine zuverlässige Energieversorgung, während die Kompatibilität mit dem Tuya Smart Home System eine nahtlose Integration in bestehende Smart Home Umgebungen ermöglicht. Der Türgriff ist ideal für alle, die Wert auf Sicherheit und Komfort legen und gleichzeitig moderne Technologie in ihren Alltag integrieren möchten. - Zugang über elektronische Zahlenkombination - App-Steuerung via Smartphone - Bluetooth-Technologie für einfache Bedienung - Kompatibel mit Tuya Smart Home System.204,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Satel, Zutrittskontrolle, Erweiterungsmodul, Zugangskontrolle, Proximity-Kartenleser für Integra-Zentralen (Schlüsselkarte)Proximitätskartenleser. Technische Daten: - Gehäuseabmessungen: 47 x 158 x 24 mm - Betriebstemperaturbereich: -25 bis +55 °C - Nennversorgungs-spannung (±15 %): 12 V DC - Maximale Stromaufnahme: 80 mA Montage direkt an der Wand oder am Türrahmen. Übertragungsformat: EM Marin unterstützt Standard 125 kHz Karten. Türgong für den Ausseneinsatz. Anwendung: Ermöglicht Zutrittskontrollfunktionen mit INTEGRA Alarmsteuerungen und ACCO Türsteuerungen. Das hermetisch dichte, wetterfeste Gehäuse ermöglicht die Installation des Lesegeräts im Freien, und ein zusätzlicher Türgong kann für die Abbruchfunktion verwendet werden.74,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEOSafe Türsicherung ZadiMontage ohne zusätzlichen Bohrungen oder Verschraubungen. Beeinträchtigt nicht die Funktion des Originalschlosses. BEDIENUNGSANLEITUNG Das Zusatzschloss wird aufgeschlossen. Das Sicherheitsgehäuse des Schlosses wird nach oben geschoben und man kann das Außenschloss mit dem Handgriff betätigen. Das Außenschloss wird einfach wieder gesichert wenn man das Zusatzschloss nach unter schiebt und abschließt. Wenn das Zusatzschloss abgesperrt ist, kann man weder das Außenschloss aufschließen noch den Handgriff betätigen. Dieses Schloss wird nur von außen betätigt. Halten Sie immer im Außenbereich einen Schlüssel griffbereit! Aussperrgefahr! MONTAGEANLEITUNG Das Außenschloss aufschließen. An der Innenseite der Tür die Abdeckung der Schrauben entfernen und die Schrauben herausdrehen. Das Schloss mit Handgriff herausnehmen und dann die Originaldichtung des Außenschlosses entfernen. Die Grundplatte des Zusatzschlosses auf dem Außenschloss montieren. Von dem Gehäuse des Zusatzschlosses, das Klebeband vorsichtig entfernen (Achtung Feder). Die Sicherung hereindrücken. Das Gehäuse jetzt in die Führungen der Grundplatte schieben. Achten Sie aber darauf, dass die Dichtung des Außenschlosses durch verkanten nicht beschädigt wird. Das Außenschloss mit dem Zusatzschloss wieder in die Türbohrungen hineinsetzen und wieder festschrauben. Achtung! Die schrauben leicht und gleichmäßig anziehen. Prüfen Sie ab das Zusatzschloss leichtgängig hin und her zu bewegen ist.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die drei ??? SicherheitssystemErwischt! Nie Waren Geheimnisse Besser Geschützt Als Mit Dem Die Drei ???-sicherheitssystem. Durch Diese Lichtschranke Kommt Niemand Unbemerkt Durch. Die Ausführliche Anleitung Erklärt Kindern Ab Acht Jahren, Wie Das Alarm-system Richtig Aufgebaut...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
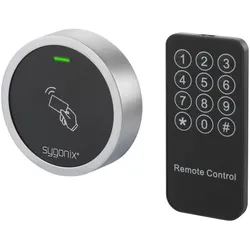
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yale, Zutrittskontrolle, Türsicherung Dot, 3-er PackSchlüsselloses Zubehör für das Yale Linus Smart Lock L2. Tippen Sie Ihr Telefon auf den Yale Dot, um Ihre Haustür automatisch zu entriegeln. Unterstützt WLAN-Fernsteuerung für Personen mit Eigentümer-Zugang und Bluetooth für Personen mit Gäste-Zugang. Einfaches Dranhalten des Smartphones (NFC-Technologie) an den Yale Dot kann das Linus Smart Lock L2 ent- und verriegeln. Bis zu 5 Yale Dots können gleichzeitig mit einem Linus Smart Lock L2 verbunden werden. Flexible Positionierung, je nach den Bedürfnissen des Benutzers und seiner täglichen Situation und Routine. Das Yale Linus Smart Lock L2 verriegelt sich automatisch, wenn Sie Ihre Tür schliessen, und entriegelt sich, wenn das Türschloss Ihre Nähe erkennt, und sorgt so für mehr Sicherheit und Komfort. Darüber hinaus kann dieses elektronische Türschloss so programmiert werden, dass es sich zu bestimmten Zeiten automatisch ver- und entriegelt. Das schlüssellose Zubehör Yale Dot sorgt für noch mehr Komfort: Zum Ver- und Entriegeln halten Sie einfach Ihr Smartphone an den Yale Dot (NFC-Technologie) - ohne die Yale Home App öffnen zu müssen. Flexibel platzierbar, zum Beispiel im Home Office oder sogar im Auto, um das Linus Smart Lock L2 bei Regen für den schnellen Zugriff zu entriegeln, bietet dieses Zubehör mehr Möglichkeiten, die Sicherheit Ihres Hauses an Ihren Alltag anzupassen.30,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eura, Zutrittskontrolle, Türgriff mit Zugangskontrolle ELH-30H4 (Elektronische Zahlenkombination)Der Türgriff mit Zugangskontrolle EURA ELH-30H4 ist eine innovative Lösung für moderne Sicherheitsbedürfnisse. Dieser elektronische Schliesszylinder kombiniert Funktionalität mit einem ansprechenden Design in Schwarz. Er ermöglicht den Zugang über eine elektronische Zahlenkombination und bietet zusätzlich die Möglichkeit der Steuerung über eine Smartphone-App. Dank der Bluetooth-Technologie können Nutzer den Türgriff bequem aus der Ferne bedienen. Der batteriebetriebene Mechanismus sorgt für eine zuverlässige Energieversorgung, während die Kompatibilität mit dem Tuya Smart Home System eine nahtlose Integration in bestehende Smart Home Umgebungen ermöglicht. Der Türgriff ist ideal für alle, die Wert auf Sicherheit und Komfort legen und gleichzeitig moderne Technologie in ihren Alltag integrieren möchten. - Zugang über elektronische Zahlenkombination - App-Steuerung via Smartphone - Bluetooth-Technologie für einfache Bedienung - Kompatibel mit Tuya Smart Home System.204,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Satel, Zutrittskontrolle, Erweiterungsmodul, Zugangskontrolle, Proximity-Kartenleser für Integra-Zentralen (Schlüsselkarte)Proximitätskartenleser. Technische Daten: - Gehäuseabmessungen: 47 x 158 x 24 mm - Betriebstemperaturbereich: -25 bis +55 °C - Nennversorgungs-spannung (±15 %): 12 V DC - Maximale Stromaufnahme: 80 mA Montage direkt an der Wand oder am Türrahmen. Übertragungsformat: EM Marin unterstützt Standard 125 kHz Karten. Türgong für den Ausseneinsatz. Anwendung: Ermöglicht Zutrittskontrollfunktionen mit INTEGRA Alarmsteuerungen und ACCO Türsteuerungen. Das hermetisch dichte, wetterfeste Gehäuse ermöglicht die Installation des Lesegeräts im Freien, und ein zusätzlicher Türgong kann für die Abbruchfunktion verwendet werden.74,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
HEOSafe Türsicherung ZadiMontage ohne zusätzlichen Bohrungen oder Verschraubungen. Beeinträchtigt nicht die Funktion des Originalschlosses. BEDIENUNGSANLEITUNG Das Zusatzschloss wird aufgeschlossen. Das Sicherheitsgehäuse des Schlosses wird nach oben geschoben und man kann das Außenschloss mit dem Handgriff betätigen. Das Außenschloss wird einfach wieder gesichert wenn man das Zusatzschloss nach unter schiebt und abschließt. Wenn das Zusatzschloss abgesperrt ist, kann man weder das Außenschloss aufschließen noch den Handgriff betätigen. Dieses Schloss wird nur von außen betätigt. Halten Sie immer im Außenbereich einen Schlüssel griffbereit! Aussperrgefahr! MONTAGEANLEITUNG Das Außenschloss aufschließen. An der Innenseite der Tür die Abdeckung der Schrauben entfernen und die Schrauben herausdrehen. Das Schloss mit Handgriff herausnehmen und dann die Originaldichtung des Außenschlosses entfernen. Die Grundplatte des Zusatzschlosses auf dem Außenschloss montieren. Von dem Gehäuse des Zusatzschlosses, das Klebeband vorsichtig entfernen (Achtung Feder). Die Sicherung hereindrücken. Das Gehäuse jetzt in die Führungen der Grundplatte schieben. Achten Sie aber darauf, dass die Dichtung des Außenschlosses durch verkanten nicht beschädigt wird. Das Außenschloss mit dem Zusatzschloss wieder in die Türbohrungen hineinsetzen und wieder festschrauben. Achtung! Die schrauben leicht und gleichmäßig anziehen. Prüfen Sie ab das Zusatzschloss leichtgängig hin und her zu bewegen ist.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die drei ??? SicherheitssystemErwischt! Nie Waren Geheimnisse Besser Geschützt Als Mit Dem Die Drei ???-sicherheitssystem. Durch Diese Lichtschranke Kommt Niemand Unbemerkt Durch. Die Ausführliche Anleitung Erklärt Kindern Ab Acht Jahren, Wie Das Alarm-system Richtig Aufgebaut...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
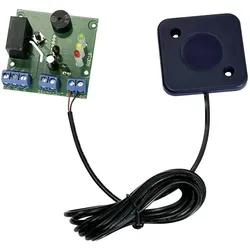
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
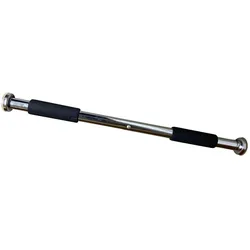
Odin Türöffnung KlimmzugstangeDie Odin-Türstange lässt sich einfach in jeder Türöffnung zwischen 63 und 93 cm Breite installieren. Sie wird von beiden Seiten eingeschraubt und sitzt dadurch fest und sicher, selbst bei hoher Belastung. Dank der mitgelieferten Gumminoppen und dicken Gummiringe an den Enden werden Ihre Türrahmen geschützt, und die Stange bleibt stabil, ohne Spuren zu hinterlassen.Mit der Odin-Türstange können Sie verschiedene Körperbereiche trainieren. Klimmzüge stärken Oberarme und Rücken, aber auch Bauchmuskeln lassen sich effektiv trainieren, indem Sie die Beine anziehen, während Sie an der Stange hängen. Je nach Griffweite können unterschiedliche Bereiche der Rückenmuskulatur gezielt angesprochen werden.Die Türstange ist einfach zu bedienen, platzsparend zu verstauen und bietet mit ihrem 4 mm dicken Moosgummiüberzug über den gesamten Griffbereich einen hohen Komfort und hervorragende Kontrolle während des Trainings. Mit einem Gewicht von 1,6 kg ist die Stange besonders stabil verarbeitet und aus einer besonders hochwertigen Qualität.13,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.